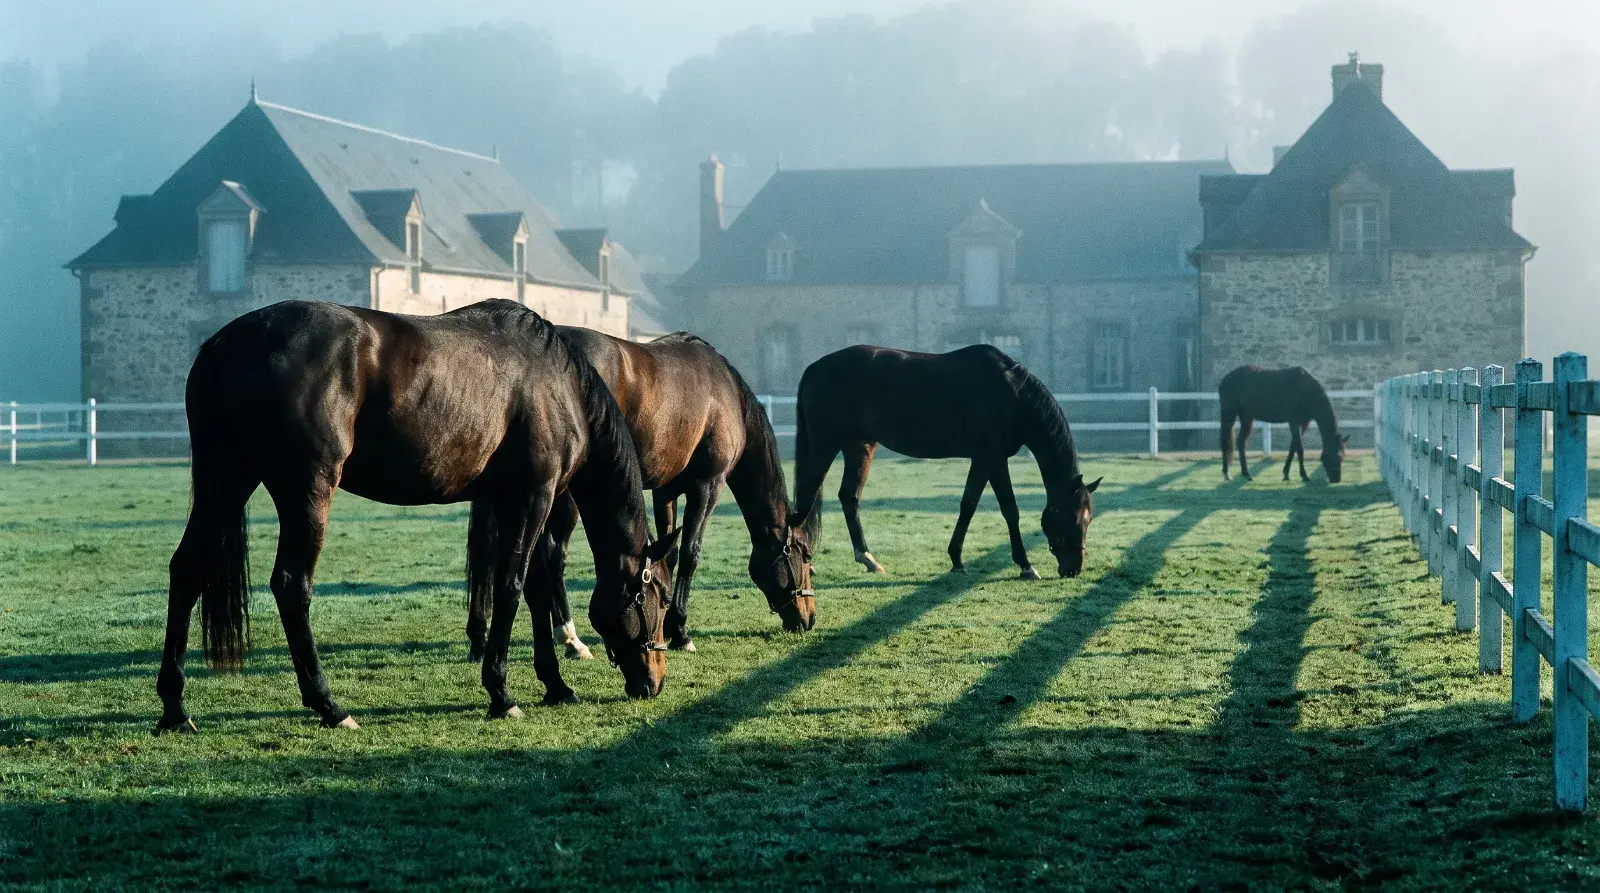
Chevaux au pré devant un haras normand
Expertise sectorielle

Expert-comptable de la filière équine, à Saint-Lô et en Occitanie

Éleveurs, centres équestres, écuries et entreprises du cheval : un expert qui connaît vos métiers, depuis le Pôle Hippique de Saint-Lô et Toulouse.

Orientis accompagne les professionnels du cheval pour leur comptabilité, leur fiscalité, leurs investissements et la transmission de leur activité. Le cabinet est partenaire de l'IFCE et dispose d'un bureau au Pôle Hippique de Saint-Lô.

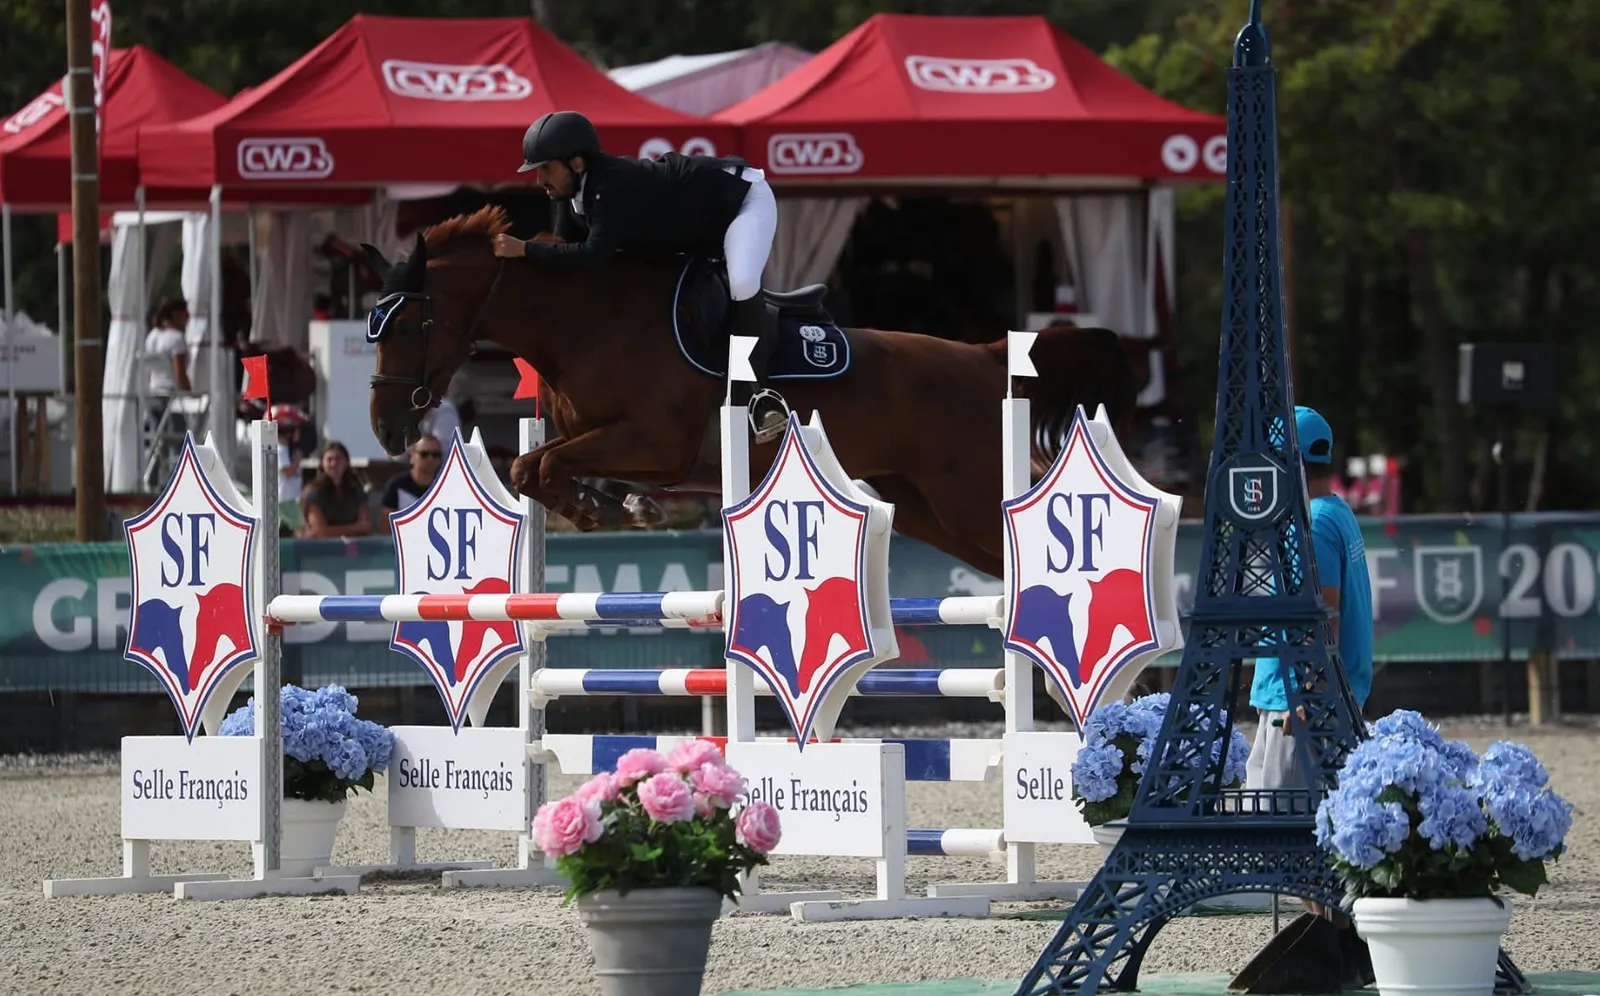
Cheval selle français en concours à la Grande Semaine de l'Élevage 2023
Grande Semaine de l'Élevage 2023, Grand Parquet de Fontainebleau
Connaissance du terrain

Un expert-comptable qui est aussi éleveur

Saillies, poulinages, valorisation des jeunes chevaux, concours : Sacha Korboulewsky vit ces réalités au quotidien. Il les traduit en choix comptables, fiscaux et sociaux adaptés.

  • Vice-président du Conseil des Équidés d'Occitanie
  • Partenaire de l'IFCE : expertise comptable, analyse sectorielle et fiscale
  • Notes techniques sur la fiscalité agricole de la filière
Vos métiers

Un accompagnement adapté à votre activité

Éleveurs

Régime agricole, valorisation des produits, stocks et immobilisations, aides et MSA.

Centres équestres et écuries

Pension, enseignement, activités annexes : TVA, régime fiscal et rentabilité par activité.

Cavaliers et écuries de valorisation

Achat-revente de chevaux, gains de concours, statut et fiscalité du cavalier professionnel.

Étalonniers et investisseurs

Acquisition d'étalons ou de parts, saillies, amortissement et fiscalité des revenus.

Entreprises de la filière

Équipementiers, transport, organisateurs d'événements : expertise comptable et organisation de groupe.

Transmission

Reprise ou cession d'un élevage ou d'une structure équestre, transmission familiale.

Repères

Les points d'attention comptables et fiscaux de la filière équine

Une connaissance fine des règles propres aux métiers du cheval, au service de décisions sereines.

Régime agricole ou commercial

L'élevage, la préparation et l'entraînement des équidés en vue de leur exploitation relèvent en principe des activités agricoles (bénéfices agricoles). Certaines activités annexes, comme des prestations de spectacle, peuvent relever du régime commercial.

Le bon classement de chaque activité conditionne votre impôt, votre TVA et votre régime social : c'est le premier point que nous vérifions avec vous.

TVA

Vente de chevaux, pension, enseignement, saillies : les opérations d'une même structure peuvent relever de règles de TVA différentes.

Une facturation bien découpée par activité sécurise vos déclarations et évite les redressements.

Valorisation des chevaux : l'aptitude du cheval décide

Le classement d'un cheval en immobilisation ou en stock dépend de son aptitude. Au régime réel, un cheval destiné à la course ou à la selle, prédisposé à ces disciplines par son pedigree (stud-book ou appellation « origine constatée ») et non frappé d'inaptitude, peut être immobilisé dès sa naissance (BOI-BA-BASE-20-10-20, § 230 à 280). Peuvent aussi être immobilisés les chevaux de trait, les reproducteurs exclusifs, les chevaux de course mis à l'entraînement et les chevaux de concours entraînés en vue de la compétition dès 2 ans (article 38 sexdecies D de l'annexe III au CGI).

C'est une faculté qui s'exerce animal par animal (§ 250). Un cheval reconnu inapte (pour la course, avant le 1er juillet de son année de yearling ; pour la selle, avant son utilisation effective) bascule en stock : les amortissements sont repris et sa vente entre dans le chiffre d'affaires, sauf s'il est conservé exclusivement pour la reproduction (§ 290 et 390).

Immobilisé, un cheval de course ou de selle peut être amorti sur 3 ans et sa revente relève des plus-values professionnelles. Ce choix se prépare cheval par cheval, en amont.

Pour aller plus loin : BOFiP, BOI-BA-BASE-20-10-20 et la fiche Équipédia de l'IFCE.

Statut social et MSA

Les exploitants agricoles cotisent à la MSA, avec des assiettes et des options propres au monde agricole.

Nous articulons votre rémunération, vos cotisations et votre protection sociale avec vos objectifs.

Investir et financer

Écuries, carrières, manèges, achat d'étalons ou de parts : chaque investissement se prépare, avec un plan de financement et un prévisionnel réalistes.

Nous vous aidons à présenter un dossier solide à vos partenaires financiers.

Foncier et transmission

La transmission d'un élevage ou d'une structure équestre mêle souvent foncier agricole, bâtiments, chevaux et clientèle.

Représentant de la filière au sein de la Safer, Sacha Korboulewsky connaît les enjeux fonciers propres au monde rural et vous aide à préparer la reprise ou la cession en amont.
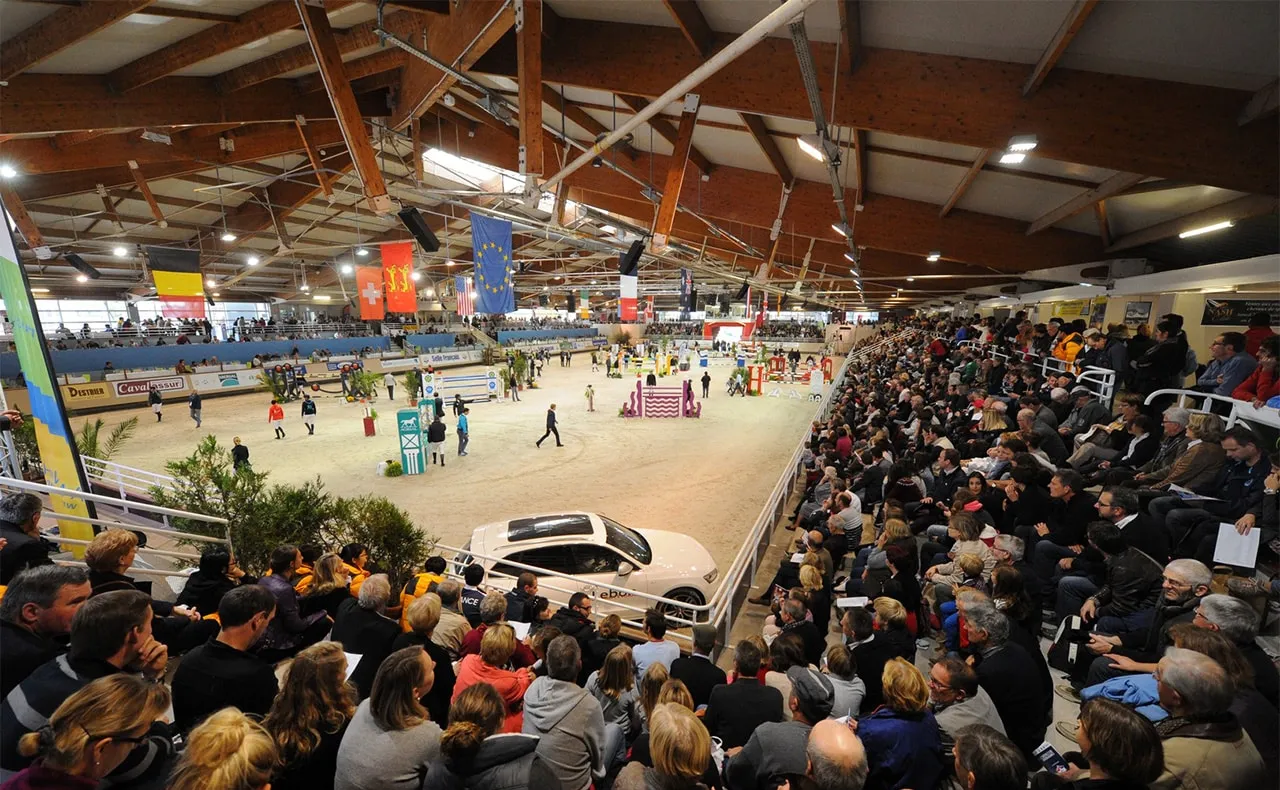
Le grand manège du Pôle Hippique de Saint-Lô pendant un concours
Saint-Lô

Un bureau au Pôle Hippique, Haras national de Saint-Lô

À partir du 1er décembre 2026, Orientis s'installe au cœur du Pôle Hippique de Saint-Lô, au plus près des éleveurs normands et des acteurs de la filière.

Pôle Hippique, Chemin de la Madeleine, 50000 Saint-Lô
1er étage, accès par l'accueil · sur rendez-vous

Nos partenaires

  • VP Social, votre interlocuteur paie et social
  • Qualitia Groupe
  • Freejump
  • Conseil des Équidés d'Occitanie
  • IFCE, Institut français du cheval et de l'équitation
  • Pôle Hippique de Saint-Lô, Haras national de Saint-Lô
  • Les Haras nationaux, IFCE
  • SO-Horse-Alliances, cluster de la filière équine du Sud-Ouest
  • SID Pièces Auto
FAQ

Questions fréquentes

Une activité équine relève-t-elle du régime agricole ?

Le plus souvent, oui : l'élevage, la préparation et l'entraînement des équidés en vue de leur exploitation sont des activités agricoles. Certaines activités annexes peuvent toutefois relever du régime commercial. Le bon classement conditionne votre imposition, votre TVA et votre régime social.

Un cheval est-il un stock ou une immobilisation ?

Tout dépend de son aptitude. Au régime réel, un cheval destiné à la course ou à la selle, prédisposé par son pedigree et non frappé d'inaptitude, peut être immobilisé dès sa naissance et amorti sur 3 ans ; les chevaux de trait, les reproducteurs exclusifs et les chevaux entraînés pour la course ou la compétition peuvent aussi l'être (article 38 sexdecies D de l'annexe III au CGI, BOI-BA-BASE-20-10-20). Un cheval reconnu inapte passe en stock, sauf s'il est affecté exclusivement à la reproduction. Le choix s'exerce cheval par cheval.

Orientis travaille-t-il avec l'IFCE ?

Oui. Sacha Korboulewsky est partenaire de l'IFCE pour des missions d'expertise comptable, d'analyse sectorielle et fiscale de la filière équine.

Où se trouve le bureau de Saint-Lô ?

Au 1er étage du Pôle Hippique de Saint-Lô (Haras national), Chemin de la Madeleine, 50000 Saint-Lô, à partir du 1er décembre 2026. Sur rendez-vous, accès par l'accueil.

Un projet d'élevage, d'investissement ou de transmission ?

Un premier échange, sans engagement, pour faire connaissance et comprendre vos enjeux.